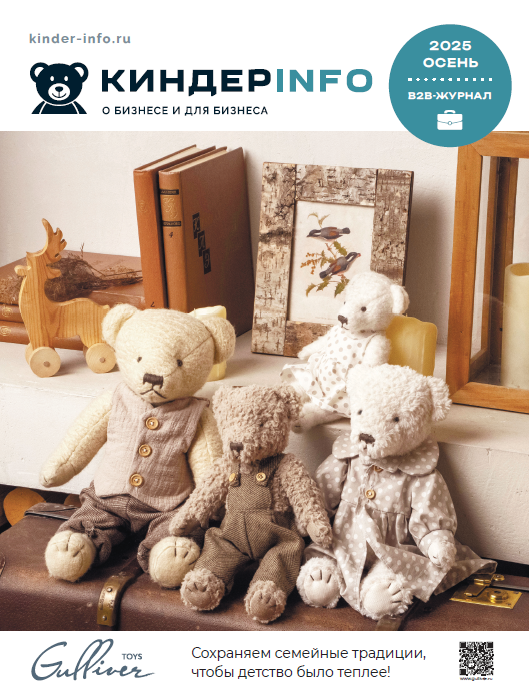







Журнал КИНДЕРinfo (весна 2026): содержание нового номера
В начале февраля вышел в свет новый номер b2b‑журнала КИНДЕРinfo (весна 2026). На его страницах собрана актуальная информация о работе на рынке детских товаров: интервью с руководителями ведущих компаний, результаты недавних отраслевых исследований, обзоры новинок и прочие материалы, полезные для бизнеса.
В этот раз редакция КИНДЕРinfo подготовила для печатного издания 25 актуальных статей и интервью, а в расширенную web-версию также войдет несколько дополнительных материалов.
Предлагаем вам познакомиться с содержанием весеннего номера КИНДЕРinfo. И, конечно, не забудьте получить свой экземпляр печатного журнала на предстоящих бизнес-событиях рынка детских товаров!