


Екатерина Дубова
компания «Бумбарам»


Подписывайтесь на telegram-канал КИНДЕРinfo и читайте самые актуальные новости рынка товаров для детей!

расширенная web-версия
ЖУРНАЛ КИНДЕРINFO. 19.11.2026. Тенденции рынка детских товаров
Перераспределение спроса между каналами продаж и рациональное поведение покупателей вынуждают игроков рынка детских товаров искать новые точки роста. Диверсификация бизнеса выходит на первый план. О том, какие барьеры приходится преодолевать компаниям и на какие каналы сбыта они делают ставку во втором полугодии, читателям b2b-журнала КИНДЕРinfo рассказали руководители производственных и торговых предприятий.
Екатерина Дубова
компания «Бумбарам»Во второй половине 2026 года мы видим существенное перераспределение долей между каналами сбыта. Наибольший рост показывают торговые сети и офлайн-магазины: именно на них сейчас приходится основной объем продаж. Это прямое следствие проблем, возникших у крупных маркетплейсов. Покупатели стали особенно ценить возможность получить товар сразу, не ожидая доставку, и розница эту потребность удовлетворяет.
Еще год назад на профильных конференциях звучали прогнозы о том, что маркетплейсы полностью вытеснят розницу. Сейчас мы видим, что рынок устроен сложнее: в кризисной ситуации именно офлайн-ретейл оказался более устойчивым каналом. При этом мы не отказываемся от онлайн-продаж, они остаются важной частью нашей мультиканальной стратегии, но их доля временно снизилась из-за логистических ограничений и проблем с доступностью ассортимента.
Кроме того, в 2026 году мы наблюдаем явный сдвиг к рациональному потреблению: родители всё чаще выбирают товары, в которых четко видна польза или выгода. Это касается в первую очередь позиций, покупку которых можно отложить или заменить более бюджетным аналогом. При этом сегмент развивающих и образовательных товаров остается стабильно сильным.
Сергей Бочаров
компания Fresh Trend
Сейчас главный для рынка барьер – снижение располагаемого дохода населения на фоне роста цен. А драйверы остаются довольно традиционными. Есть высокий сезон – Новый год: подарки, желание порадовать детей.
Мы специализируемся на недорогих товарах импульсного спроса и видим, что именно такой формат становится всё более актуальным: игрушку за сто-двести рублей родители могут себе позволить, даже если начинают экономить на более крупных покупках.
Что касается каналов сбыта, то мы всегда стараемся реагировать на изменения рынка и искать новые возможности. При этом маркетплейсы всегда занимали небольшую долю наших продаж. Мы предлагаем игрушки, которые покупатель чаще берет здесь и сейчас, а не планирует их покупку заранее. Поэтому каких-то серьезных структурных изменений именно в нашей модели продаж не происходит.
Тем не менее мы ожидаем, что рынок маркетплейсов в сегменте детских товаров будет постепенно очищаться от случайных игроков. Многие селлеры заходили в эту категорию, потому что она кажется им интуитивно понятной. На самом деле это сложный рынок, где нужны глубокие знания, понимание возрастных особенностей аудитории, актуальных трендов, безопасности и экономики производства. Часть игроков, не обладающих необходимым опытом, сейчас сталкиваются с трудностями. В результате конкуренция может стать более профессиональной, а рынок – более здоровым.
Дмитрий Пантелеев
компания NIKASTYLE
Сложные ситуации – это не только барьеры для бизнеса, но и драйверы роста: нужно обладать силой и умением преодолевать препятствия, иметь запас прочности и способность гибко перестраиваться. Происходящие события могут уменьшить конкуренцию, высвободив место для дополнительного буста. Дети по-прежнему растут, им нужна одежда, и качественную продукцию покупатель найдет если не в одном канале сбыта, то в другом.
Распределение спроса во втором полугодии идет логичным образом. Несмотря на атаки на склады, продажи через Wildberries по-прежнему хорошие, но работа по системе FBS, а также нарушенные логистические цепочки существенно увеличили сроки доставки. Из-за этого покупатели начинают делать заказы на других площадках, где мы фиксируем необычные скачки спроса. Наш собственный интернет-магазин в сегодняшней ситуации тоже становится более актуальным: заказов стало больше.
Оптовые партнеры испытывают оптимизм на фоне бедствий маркетплейсов, поскольку долгое время спад мультибрендового офлайн-канала связывали именно с перетоком покупателей на эти торговые площадки.
Офлайн-магазины в торговых центрах в августе отрабатывают значительно лучше, но трудно сказать, почему это происходит: то ли по причине долгих сроков доставки маркетплейса, то ли благодаря нашей удачной школьной коллекции.
Ольга Кабаргина
бренд G’n’K
Главным драйвером рынка детской и подростковой одежды становится не столько желание родителей приобретать больше, сколько стремление делать это рациональнее. Это особенно заметно в сегменте верхней одежды: покупатель готов платить за действительно функциональный продукт.
Второй важный фактор – сезонность становится менее предсказуемой. Потребитель всё чаще откладывает покупку до реального изменения погоды, поэтому для производителя и ретейлера важны наличие товара и возможность быстро реагировать на спрос.
Основные барьеры – снижение покупательской активности, рост себестоимости производства, логистики и материалов, а также высокая ценовая конкуренция. Российский производитель конкурирует не только с другими отечественными брендами, но и с огромным объемом импорта, представленного на маркетплейсах.
При этом во второй половине 2026 года в традиционной рознице мы наблюдаем довольно парадоксальную ситуацию. Многие наши партнеры просто боятся вкладывать деньги, стремясь снизить риски, и существенно сократили объемы предзаказов. На мой взгляд, для магазинов это опасная стратегия. Чрезмерно сокращая ассортимент, они фактически сами подталкивают своего постоянного покупателя к переходу в онлайн.
Для производителя эта ситуация имеет долгосрочные последствия. Разработка каждой новой коллекции требует значительных вложений. И, чем осторожнее становится закупка розницы, тем меньше ресурсов остается у бренда для создания следующих коллекций.
Александр Коровник
компания GaGa Games
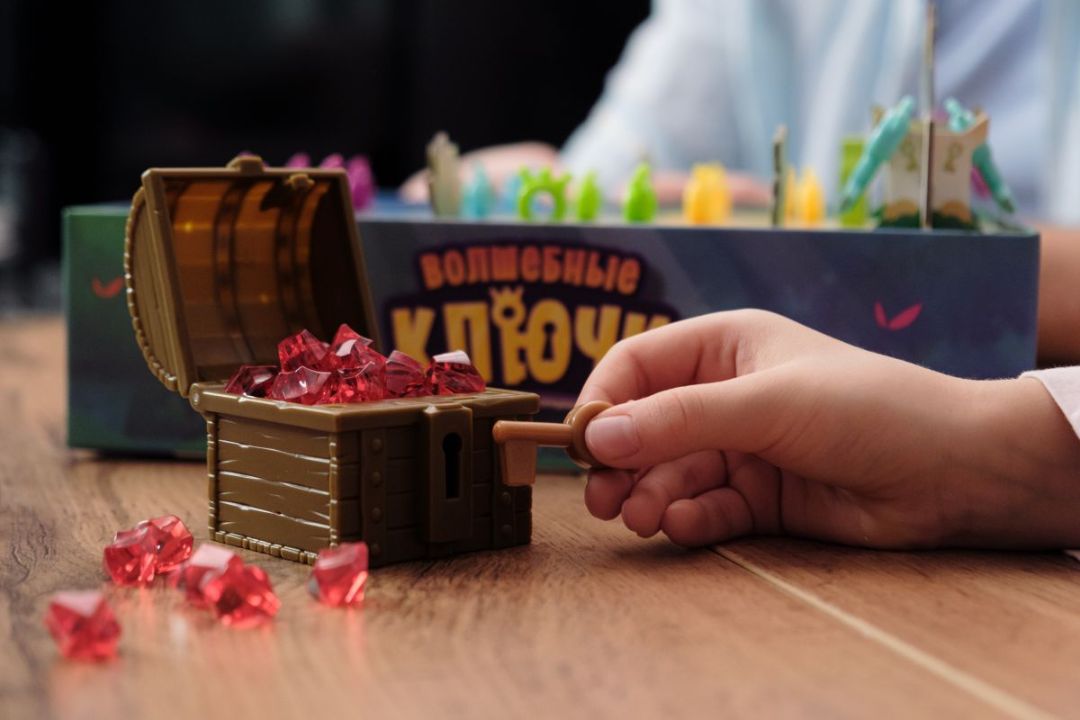
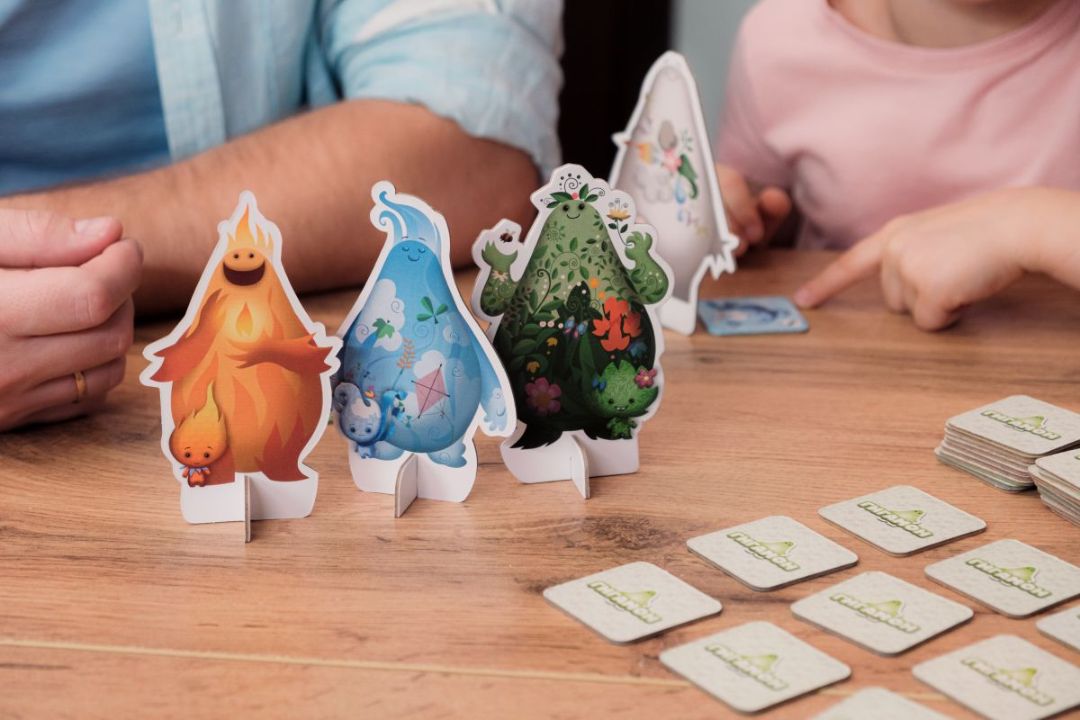
Главный драйвер рынка настольных игр – подарочный спрос. Предновогодний сезон определяет большую часть годового результата. Второй – запрос родителей на офлайн-досуг: здесь по соотношению «цена – время вместе» настольная игра выигрывает почти у любой альтернативы. Третий – расширение возрастной линейки вниз: вместе с осознанным родительством растет спрос на игры для детей трех-пяти лет.
Барьеры – прежде всего ценовые. Себестоимость производства растет быстрее, чем мы можем отразить это в розничной цене, а покупатель стал заметно критичнее относиться к стоимости товара. Второй барьер – затраты на продвижение и продажи на маркетплейсах: трафик и комиссии ощутимо дорожают, и это давит на маржу сильнее, чем себестоимость. И третий барьер – это контрафакт: копия бестселлера по абсурдно низкой цене отбирает продажи и ломает представление покупателя о справедливой цене на оригинал.
Сейчас лучшую динамику показывают Ozon и Wildberries: за первую половину года продажи выросли на четверть. Но последний месяц выбивается. Удары по складам Wildberries прервали этот рост – часть товара утрачена, заказы резко просели. Эти потери для издателя настольных игр болезненнее, чем для компаний из других категорий: допечатка тиража занимает месяцы, часть производства находится за рубежом, и быстро восстановить запасы невозможно.
Онлайн останется основным каналом, но его структура станет более распределенной из-за риска сохранности товара. Параллельно развивается наш интернет-магазин, а также площадка предзаказов. В горизонте года мы делаем ставку на прямые продажи и работу с базой покупателей.
Специализированные офлайнмагазины теряют позиции и осторожнее формируют заказы. Для нас это болезненно: именно спецрозница умеет продавать новинки и сложные игры. Но переломить общий тренд мы не можем, а потому выбираем более гибкий путь.
Вадим Карпиевич
компания Dream Makers
Сейчас главный драйвер продаж – это эмоции и польза, которые игрушка приносит ребенку. А главный барьер – покупательская рациональность: семьи тщательнее планируют бюджет. И, конечно, на всех игроков рынка влияет текущая экономическая ситуация, что заставляет производителей постоянно искать баланс между ценой на полке и собственной рентабельностью.
В этом году рынок повзрослел и успокоился. Бурный рост маркетплейсов сменился более плавным, органическим развитием. На этом фоне детская розница снова набирает вес. Ведь для многих игрушек, особенно мягких или тактильных, очень важен живой контакт: ребенку и родителям хочется потрогать вещь, рассмотреть ее перед покупкой. Также стоит отметить, что и продуктовые FMCG-сети отлично себя чувствуют за счет импульсных покупок, предлагая игрушки, которые привлекают покупателей благодаря отличному соотношению цены и качества.
Тем не менее сложности у одного крупного игрока не заставили людей массово уйти из онлайна в офлайн. Скорее, покупатели просто перераспределили заказы между другими торговыми площадками. Это лишь подтверждает, что не стоит концентрироваться на одном канале продаж. При этом традиционная розница от этой турбулентности только выигрывает, давая то, чего нет в онлайне: мгновенные эмоции и возможность забрать покупку прямо здесь и сейчас.
Мария Лебедь
бренд lubby
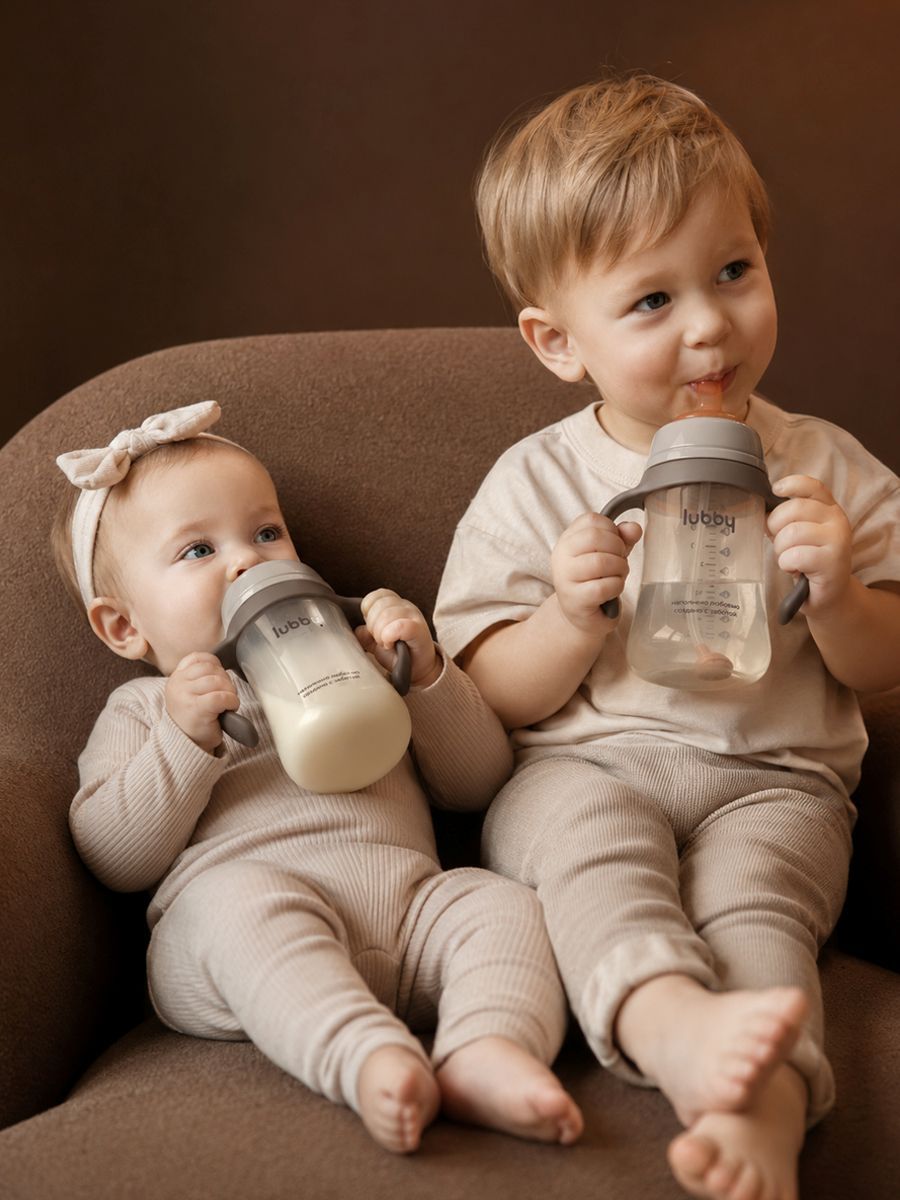
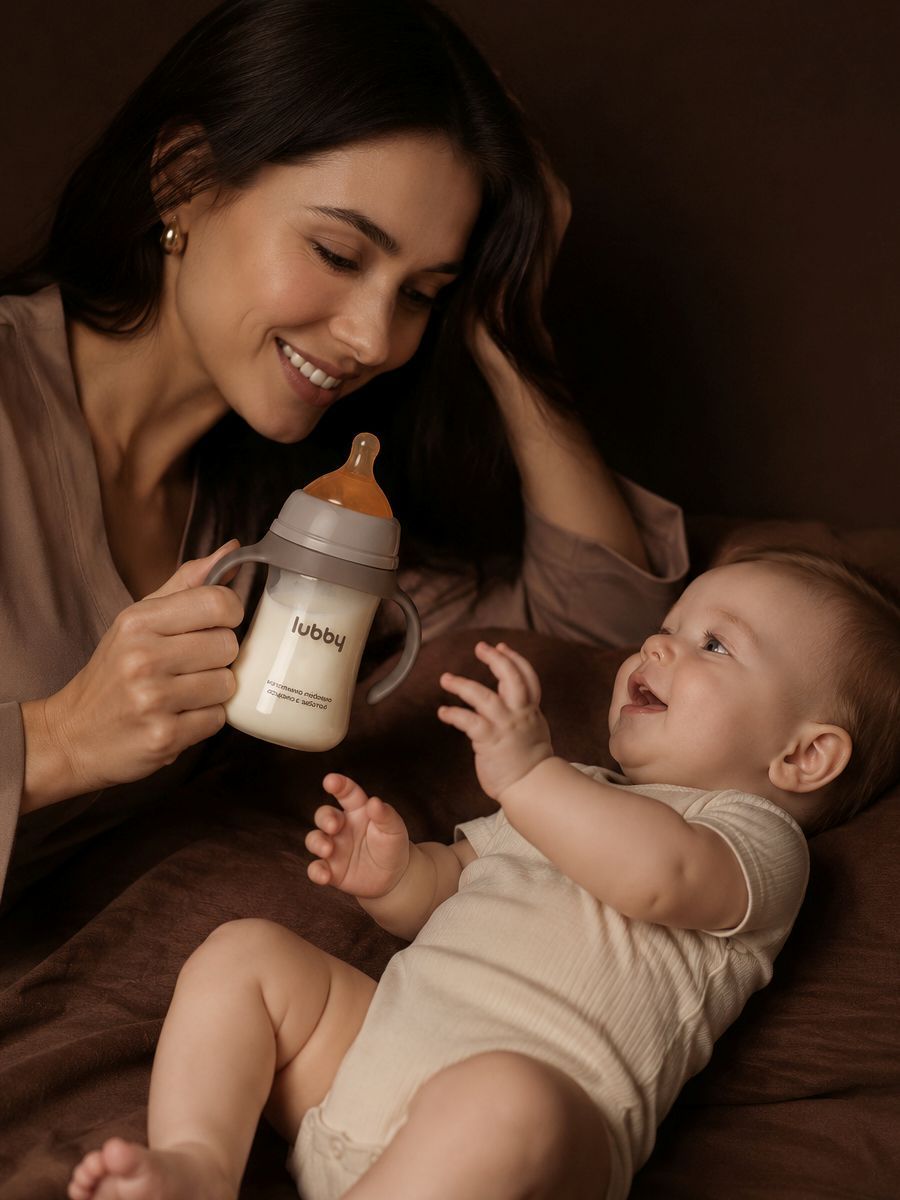
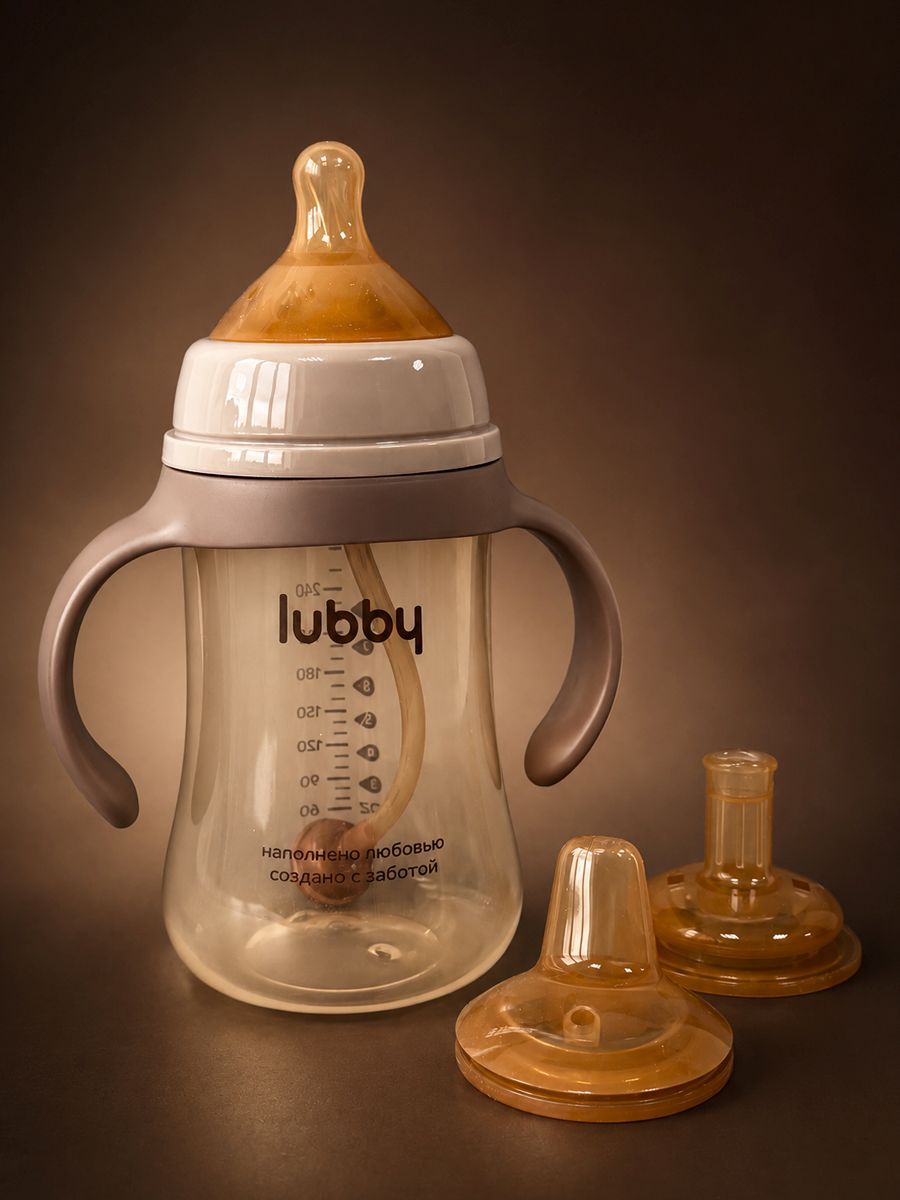
Сегодня родители выбирают не просто детские товары, а решения, которые делают жизнь с ребенком проще. Главный драйвер продаж — сочетание пользы, безопасности, удобства и доступной цены. Покупатель стал более рациональным: он тщательно сравнивает предложения и внимательно оценивает необходимость покупки.
При этом категории базового ухода, кормления и безопасности остаются устойчивыми. Также растет интерес к многофункциональным товарам, которые позволяют получить больше пользы и одновременно экономят место и время родителей. В этих условиях задача бренда – не просто предложить новинку, а показать, какую реальную пользу она принесет семье.
Одним из ключевых каналов остается онлайн, но его рост становится более умеренным, а роль омниканального подхода увеличивается. Мы видим не столько переход покупателей из одного канала в другой, сколько развитие более диверсифицированной модели продаж. Маркетплейсы сохраняют ведущую роль благодаря удобству выбора и покупки, но растет значение традиционной розницы, собственных площадок и социальных сетей.
Для нас важно не зависеть от одного канала, поэтому мы развиваем присутствие на разных маркетплейсах и в традиционной рознице, сохраняя единый стандарт представления бренда.
Олег Суворов
бренд «Квестбокс»
Один из главных для нас барьеров – усложнение экономики маркетплейсов: комиссии растут, условия меняются, и продавцам всё труднее сохранять приемлемую маржинальность. Добавились и проблемы со складами Wildberries, после чего на рынке произошло перераспределение активности: выросла конкуренция на Ozon и во внешней digital-рекламе, ощутимо подскочили рекламные ставки.
При этом я вижу и потенциал для развития. Хотя люди в периоды экономической нестабильности часто сокращают необязательные расходы, есть категории, от которых отказаться сложно, – например подарки к праздникам или покупки для детей. Расходы на такие вещи покупатели обычно не снижают кардинально, а скорее опускаются по цене на ступень ниже. И этот переход потенциально может работать в нашу пользу.
Из маркетплейсов мы напрямую работаем только с Ozon (все остальные продажи идут через партнеров-оптовиков). При этом комиссии и условия работы площадки продолжают меняться, и далеко не в нашу пользу. Общий тренд, на мой взгляд, очевиден: продавцу становится всё сложнее сохранять маржу за счет прежних механик, поэтому всё большее значение приобретает качество управления экономикой товара и его рекламой.
За последние три месяца мы значительно улучшили эти показатели благодаря аналитике, работе с юнит-экономикой и управлению рекламой. Это дало серьезный прирост по выручке, но главное – по рентабельности.
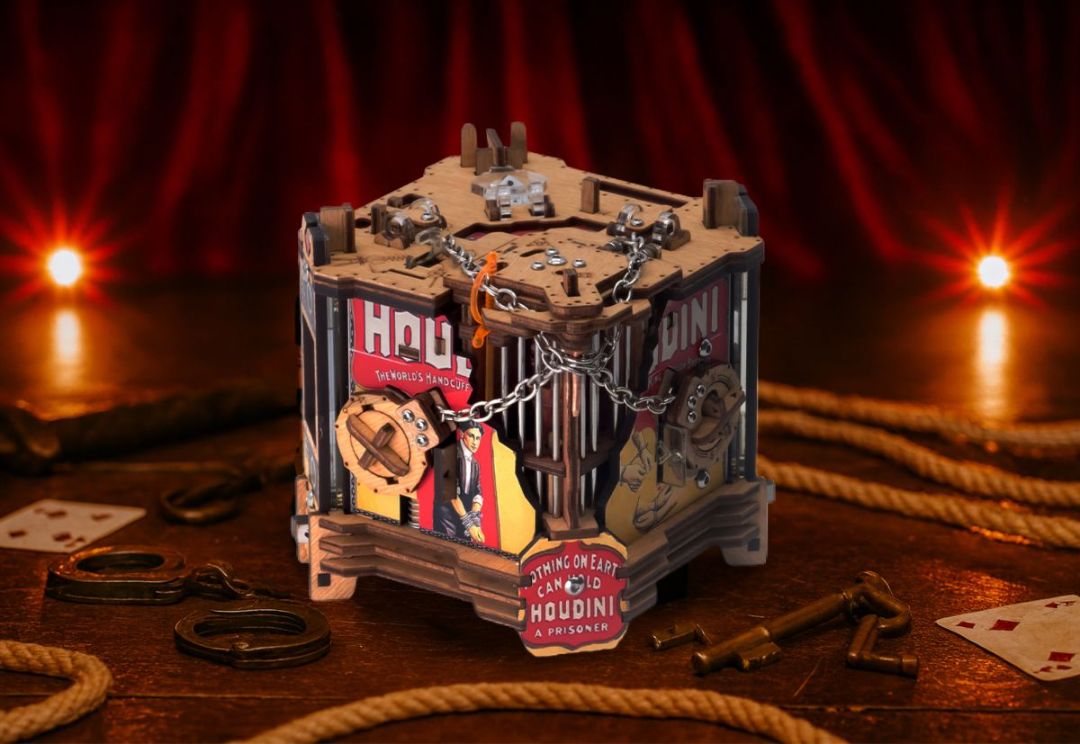
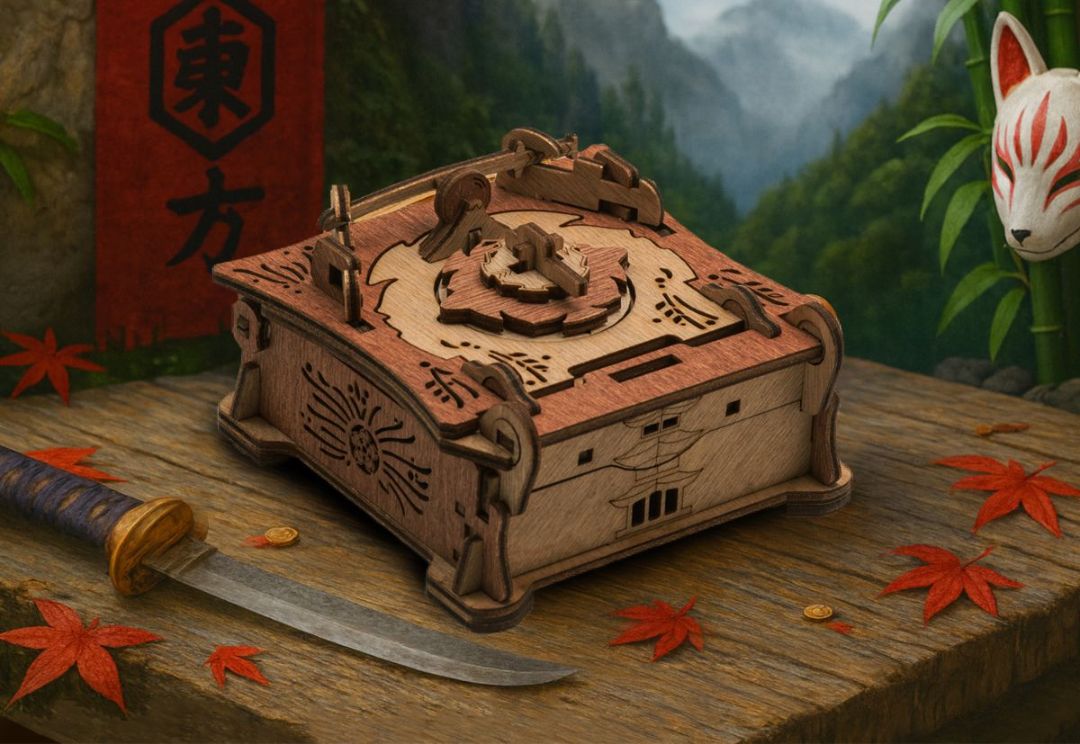
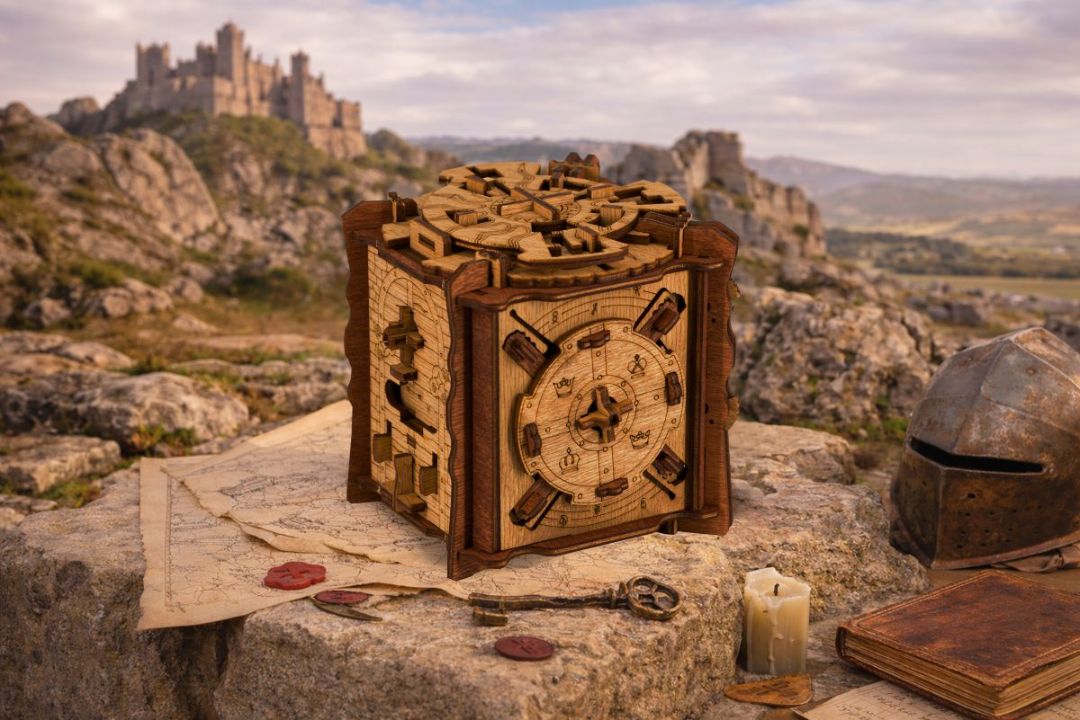
Ольга Якимук
издательство «Экивоки»
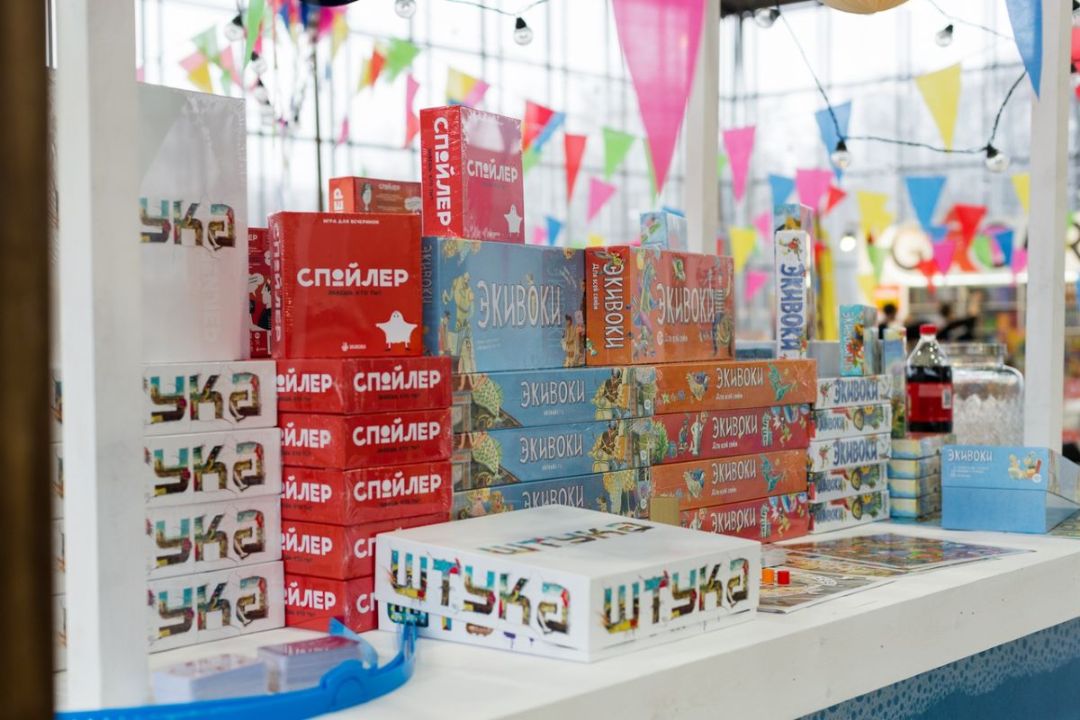
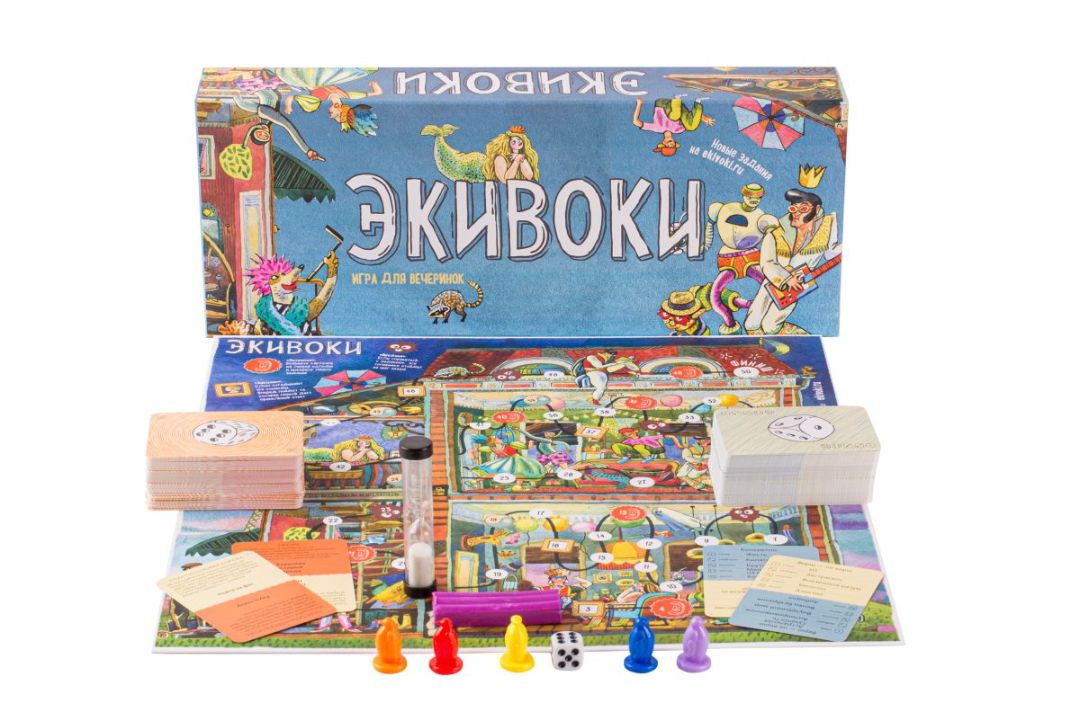
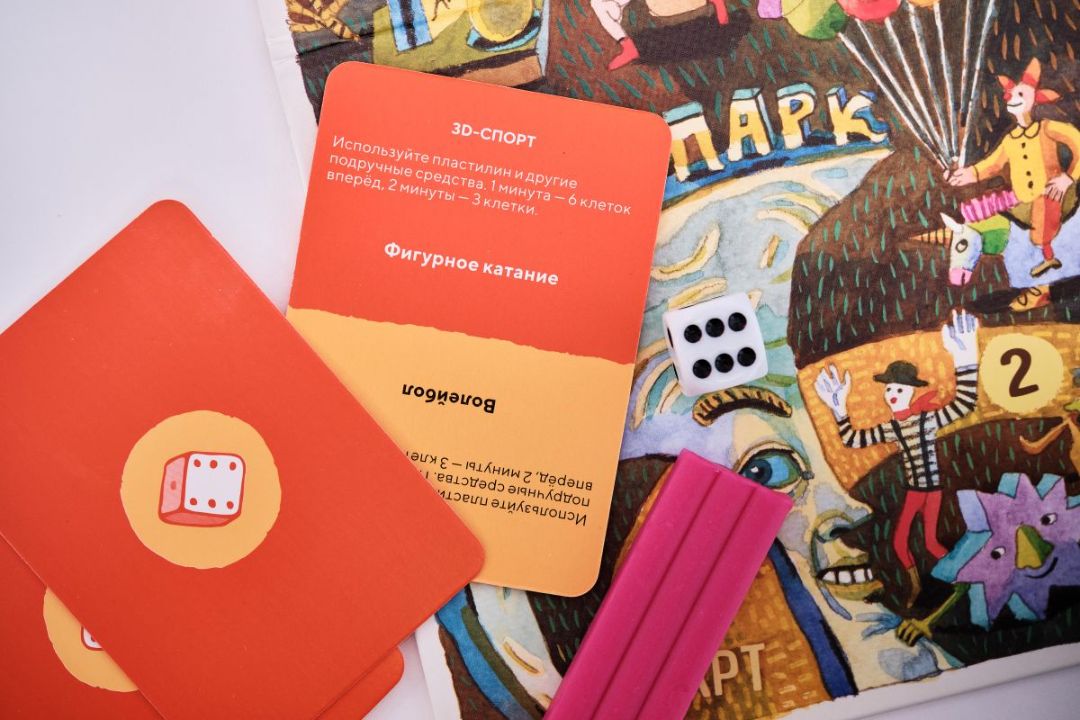
В настольных играх всегда большую роль играют конкретные продукты. Есть удачная новинка – растем, не угадали – продолжаем поиски. Здорово, когда еще и конъюнктура на твоей стороне, но сейчас это не так. Мы исходим из того, что покупательский спрос становится ниже, рынок злее, а на любой удачный проект очень быстро приедут подделки из Китая – в разы дешевле. Ситуация, как в сказке про Алису: надо бежать очень быстро, чтобы оставаться на месте.
Картина, которую мы наблюдаем в рознице с 2020 года, называется «Девятый вал». Закончилась эпоха торговых центров, исчезли большие досуговые торговые сети, произошел целый ряд поглощений на рынке настольных игр. Еще в начале лета мы видели рост продаж наших игр на Ozon и в больших федеральных сетях, ждали дальнейшего сокращения традиционной розницы – и вот мы на пороге новых изменений. Прогнозировать что-либо невозможно, только реагировать и держать нос по ветру.
Для нас всегда было стратегически важно присутствовать во всех каналах сбыта и быстро адаптироваться к изменениям. Сейчас кажется, что маркетплейсы утрачивают свои ключевые преимущества – низкие цены для потребителя, мягкие условия для продавцов и скорость доставки. Но люди привыкли покупать в интернете и вряд ли откажутся от этой привычки. Думаю, покупатели просто будут ждать свои посылки чуть дольше, а продавцы научатся работать по FBS. Для традиционной розницы окна возможностей я пока не вижу, но мы продолжим работу с партнерами в офлайне и будем их поддерживать.
Любовь Амосова
компания «МиниТоп» (бренд «Слипарики»)
Главный драйвер рынка детских товаров – устойчивый тренд «играть и развиваться». Детям нужны интересные занятия, а родителям – польза для ребенка.
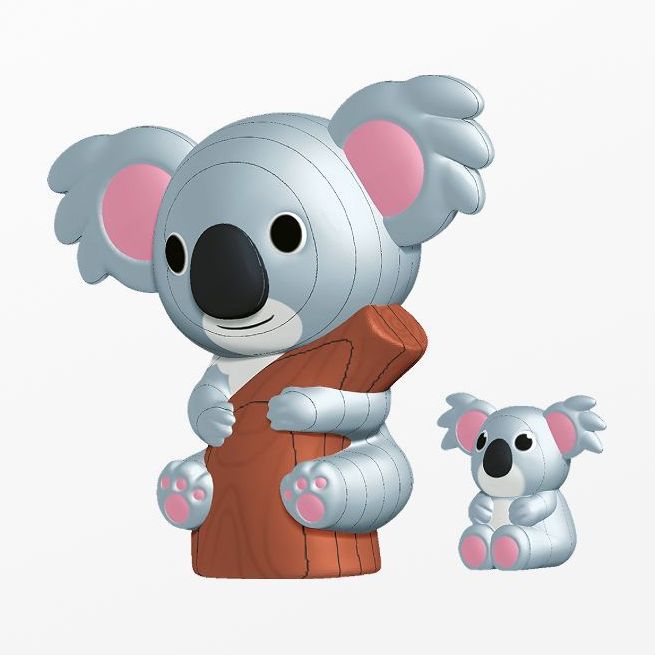
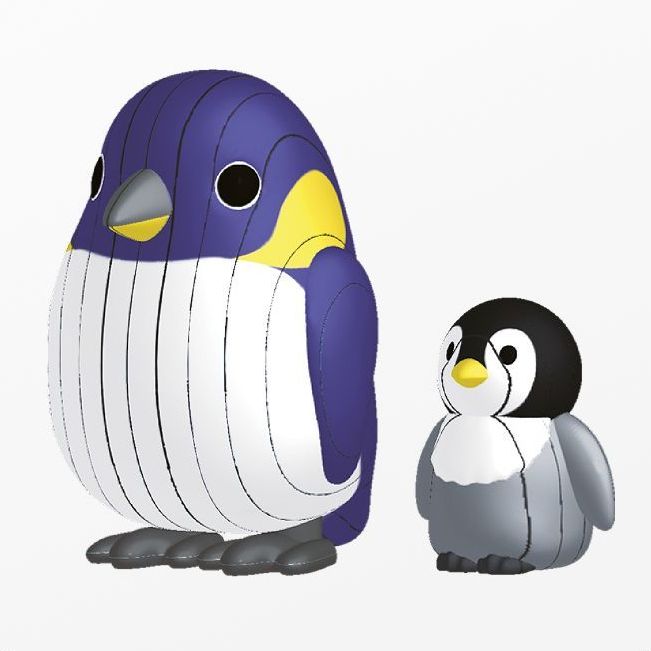
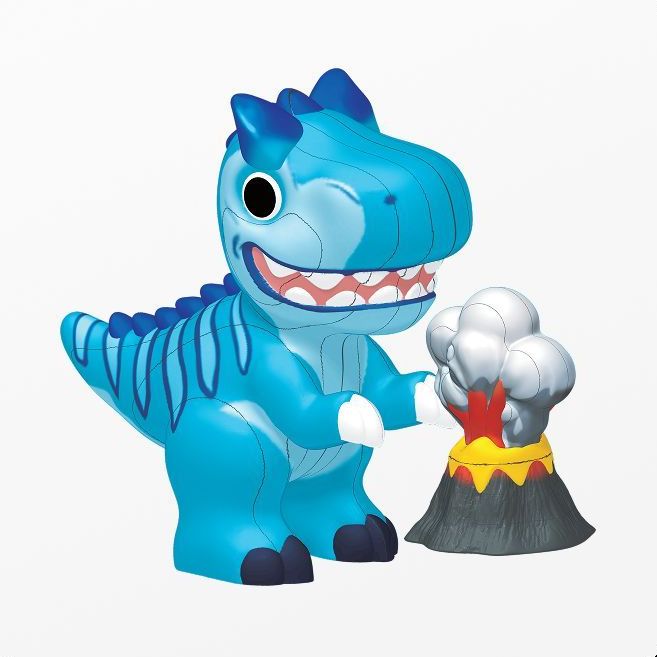
Ключевая проблема – зависимость детей от гаджетов. 3D-пазлы помогают с ней справиться: ребенок исследует трехмерные миры, развивая усидчивость, память и логику. Сегмент объемных пазлов активно растет. При этом существенным барьером остается перенасыщенность рынка: покупателю сложно сделать выбор среди огромного количества брендов и товаров.
Тем не менее мы видим уверенный рост продаж в двух каналах: крупные федеральные сети детских товаров (стабильный спрос на новинки) и сегмент корпоративных подарков для бизнеса (растет за счет индивидуальных заказов и тиражных партий). Среди маркетплейсов в наших продажах лидирует Ozon.
На наш взгляд, общего снижения спроса в категориях «Развитие» и «Качественный досуг» не происходит. Родители по-прежнему вкладывают средства в образование и полезное времяпрепровождение детей. Экологичность и безопасность – безусловные приоритеты: покупатели всё внимательнее относятся к составу продукции и материалам. В функциональности ключевым становится многосценарность: важно, чтобы игрушку можно было использовать и дома, и в дороге, и на прогулке.
Индустрия товаров для детского развития продолжает расти, и это наш главный ориентир.
Дмитрий Генне
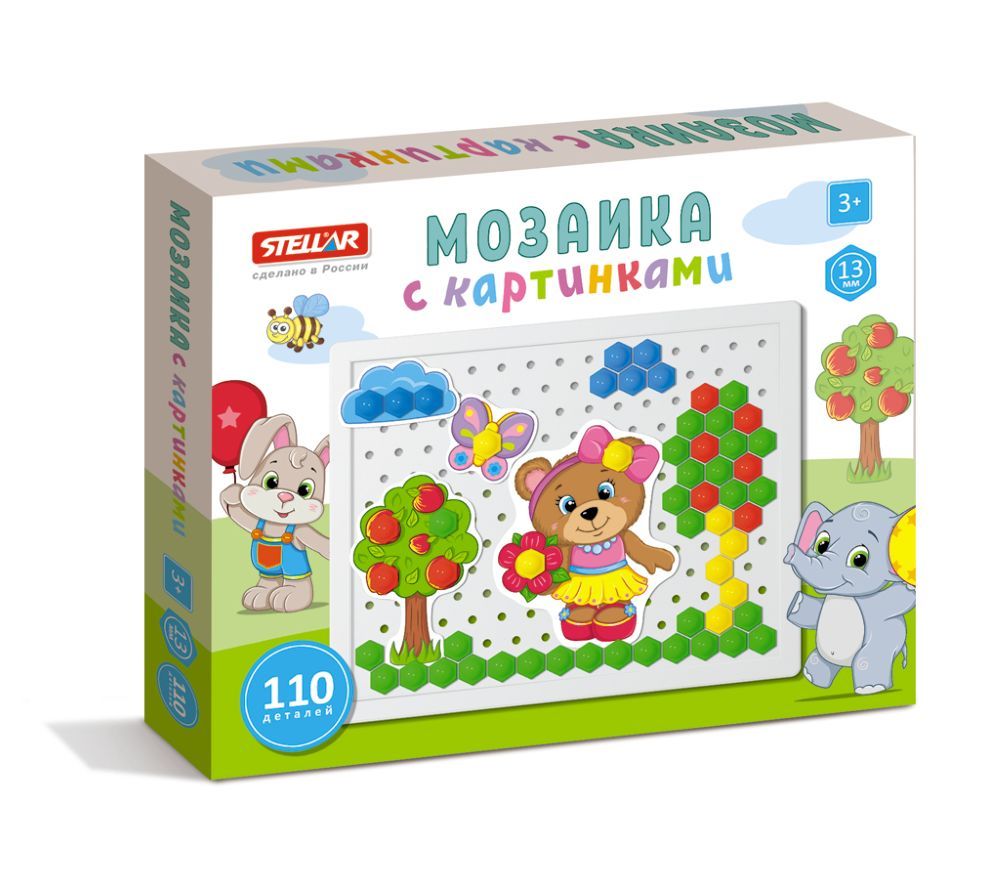
компания Stellar
дополнительное интервью в web-версии журнала
Главный драйвер рынка детских товаров – устойчивый тренд «играть и развиваться». Детям нужны интересные занятия, а родителям – польза для ребенка.
Ключевая проблема – зависимость детей от гаджетов. 3D-пазлы помогают с ней справиться: ребенок исследует трехмерные миры, развивая усидчивость, память и логику. Сегмент объемных пазлов активно растет. При этом существенным барьером остается перенасыщенность рынка: покупателю сложно сделать выбор среди огромного количества брендов и товаров.
Тем не менее мы видим уверенный рост продаж в двух каналах: крупные федеральные сети детских товаров (стабильный спрос на новинки) и сегмент корпоративных подарков для бизнеса (растет за счет индивидуальных заказов и тиражных партий). Среди маркетплейсов в наших продажах лидирует Ozon.
На наш взгляд, общего снижения спроса в категориях «Развитие» и «Качественный досуг» не происходит. Родители по-прежнему вкладывают средства в образование и полезное времяпрепровождение детей. Экологичность и безопасность – безусловные приоритеты: покупатели всё внимательнее относятся к составу продукции и материалам. В функциональности ключевым становится многосценарность: важно, чтобы игрушку можно было использовать и дома, и в дороге, и на прогулке.
Индустрия товаров для детского развития продолжает расти, и это наш главный ориентир.
Ирина Макарова
компания «Карамелли»
дополнительное интервью в web-версии журнала
Поскольку рынок детских товаров зависит от реальных располагаемых доходов населения, основных драйверов у нас три.
Первый из них – это ядро целевой аудитории, миллениалы, которые сейчас рожают вторых и третьих детей. Этот сегмент целевой аудитории традиционно менее чувствителен к цене и более требователен к качеству, чем родители перверцев.
Второй драйвер – отложенный спрос на обновление гардероба. Из-за турбулентности прошлых лет родители максимально продлевают жизненный цикл вещей.
Третий драйвер – единые стандарты школьной формы, которые в большом количестве регионов превращают ее из разовой покупки перед 1 сентября в понятный, прогнозируемый канал сбыта на весь учебный год.
Наибольший рост показывают специализированные детские универмаги нового формата – обновленные «Детские миры» и сильные региональные сети. Маркетплейсы же замедлили рост для брендов среднего и премиального сегмента из-за эффекта коммодитизации: когда качественные изделия встают в одну ленту выдачи с одноразовыми вещами с плохим составом тканей, бренд начинает обесцениваться.
Ситуация вокруг Wildberries стала катализатором давно назревавшего процесса. Бренды осознали фатальную зависимость от одного канала продаж. Когда правила игры меняются еженедельно, а логистика работает с перебоями, строить долгосрочную стратегию невозможно.
Расширенная версия обзора из печатного журнала КИНДЕРInfo (осень 2026)
Журнал вышел из печати 7 сентября 2026 года.
Ключевая аналитика рынка детских товаров, обзоры трендов и эксклюзивные интервью с лидерами индустрии.
Предлагаем вам посмотреть содержание номера и график выставок, на которых можно получить печатный экземпляр осеннего b2b-журнала КИНДЕРinfo.
Если вы хотите получить экземпляр печатного журнала КИНДЕРinfo, то пришлите, пожалуйста, на news@kinder-info.ru свой точный почтовый адрес. Мы отправим журнал вам по почте.


НОВОСТИ КИНДЕРINFO в вашем СМАРТФОНЕ
Подписывайтесь на telegram-канал КИНДЕРINFO, где мы регулярно публикуем самую актуальную информацию об индустрии товаров для детей.





B2B-издание КИНДЕРinfo объявляет о запуске новой аналитической рубрики под названием «киндерЦИФРЫ».
Для удобства читателей вся актуальная информация об исследованиях рынка, его динамике, результатах опросов покупательской аудитории и статистике продаж теперь собрана в одном разделе сайта kinder-info.ru.
В ноябре 2025 года на сайте КИНДЕРinfo появились две новые рубрики:


B2B-издание КИНДЕРinfo представляет новую рубрику «Как продавать российской семье» от Дарьи Головиной / BUSINESS_2_MOMMIES.
Эксклюзивные материалы, которые Дарья Головина, основатель и креативный директор агентства BUSINESS_2_MOMMIES, готовит для новой рубрики сайта КИНДЕРinfo, максимально полезны для предпринимателей, работающих с семейной аудиторией.
Журнал КИНДЕРINFO – это профессиональное печатное B2B-издание о рынке товаров для детей, канцелярской отрасли и лицензионной индустрии. Осенний номер вышел 7 сентября 2026 года.
Мы пишем о бизнесе и для бизнеса и предоставляем компаниям возможность выстраивать эффективные коммуникации с целевой B2B-аудиторией, заинтересованной в закупках востребованной детской продукции.

Новый номер b2b-журнала КИНДЕРinfo вышел в начале сентября 2026 года и будет представен на всех важных деловых событиях рынка детских товаров. А пока предлагаем вам похнакомиться с его содержанием.
Лучшие бренды и продуктах на страницах профессионального b2b-журнала КИНДЕРinfo!


НОВОСТИ КИНДЕРINFO в вашем СМАРТФОНЕ
Подписывайтесь на telegram-канал КИНДЕРinfo, где мы регулярно публикуем самую актуальную информацию об индустрии товаров для детей, репортажи с важных событий рынка, отчеты о встречах с представителями ведущих компаний и многое другое.
В оформлении сайта использованы иллюстрации freepik.com, magnific.com Шедеврум и GigaChat.